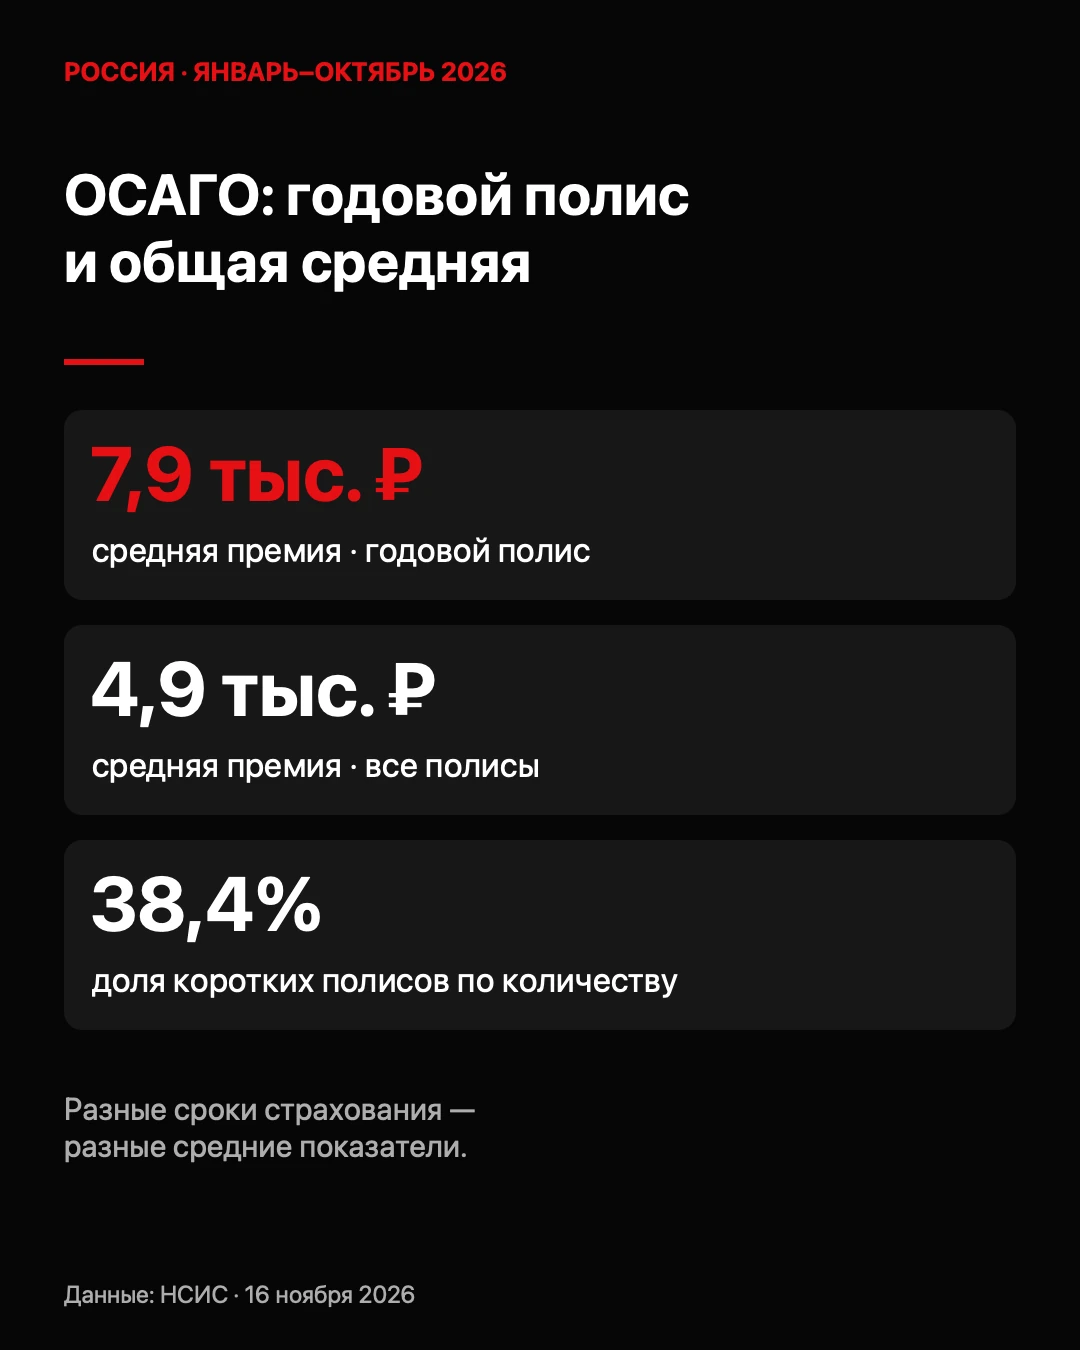
НСИС опубликовала 16 ноября 2026 года итоги рынка ОСАГО за январь–октябрь. Средняя страховая премия по годовому полису составила 7,9 тыс. рублей. Общая средняя по всем договорам — 4,9 тыс. рублей. Разница объясняет, почему новостную цифру без указания срока страхования нельзя использовать как ориентир стоимости годового полиса.
Какие договоры попадают в общую среднюю
В общей статистике учитываются как годовые, так и короткие полисы. На краткосрочные договоры за десять месяцев пришлось 38,4% общего количества. Их средняя премия составила 220 рублей. Это существенно другой по длительности продукт, поэтому сравнение только средних сумм без срока страхования вводит в заблуждение.
По данным НСИС, 99,52% коротких договоров пришлось на такси. Такая структура выборки также важна: её нельзя автоматически считать типичным поведением владельцев частных легковых автомобилей.
Что означают 59,7 млн полисов
За январь–октябрь заключено 59,7 млн договоров ОСАГО. Это количество полисов, а не уникальных водителей или автомобилей. Один и тот же объект страхования может участвовать в нескольких договорах за рассматриваемый период; сама статистика договоров не является переписью автомобильного парка.
Для корректного прочтения данных полезно отдельно смотреть срок полиса, период исследования и состав выборки. Нельзя делать вывод о стоимости годовой страховки, беря среднюю по договорам разной продолжительности.
Как читать новость владельцу автомобиля
Сумма 7,9 тыс. рублей является усреднённым статистическим значением за десять месяцев. Она не устанавливает индивидуальный тариф и не является предложением страховщика для конкретного автомобиля. Практический смысл новости — правильно выбрать показатель для сравнения, сохранив одинаковый срок страхования.
При сопоставлении собственных предложений следует сравнивать одинаковые условия договора и расчёты на одну дату. Если одна сумма относится к годовому полису, а другая — к короткому, различие само по себе не доказывает экономию. В статье приведены данные НСИС, а не персональный расчёт стоимости страхования.